Importación de Komatsu PC200-7 usado en Kenia: costo en destino en Mombasa
Un expediente de importación de un Komatsu PC200-7 usado a Kenia parece barato en la línea arancelaria y caro en el banco. La tasa de arancel es del 0%, pero el mismo envío sigue llevando 16% de VAT, un gravamen del 3.5% del Import Declaration Form y un 2% del Railway Development Levy. En una máquina listada en 24,000-27,000 USD en la clase de 20-30 t, esas líneas añaden aproximadamente un cuarto del valor CIF antes de contar el despacho y el transporte terrestre. Esta guía sigue el expediente de importación en el orden en que realmente se arma, de modo que el total al final pueda rastrearse hasta un documento y no hasta una costumbre.
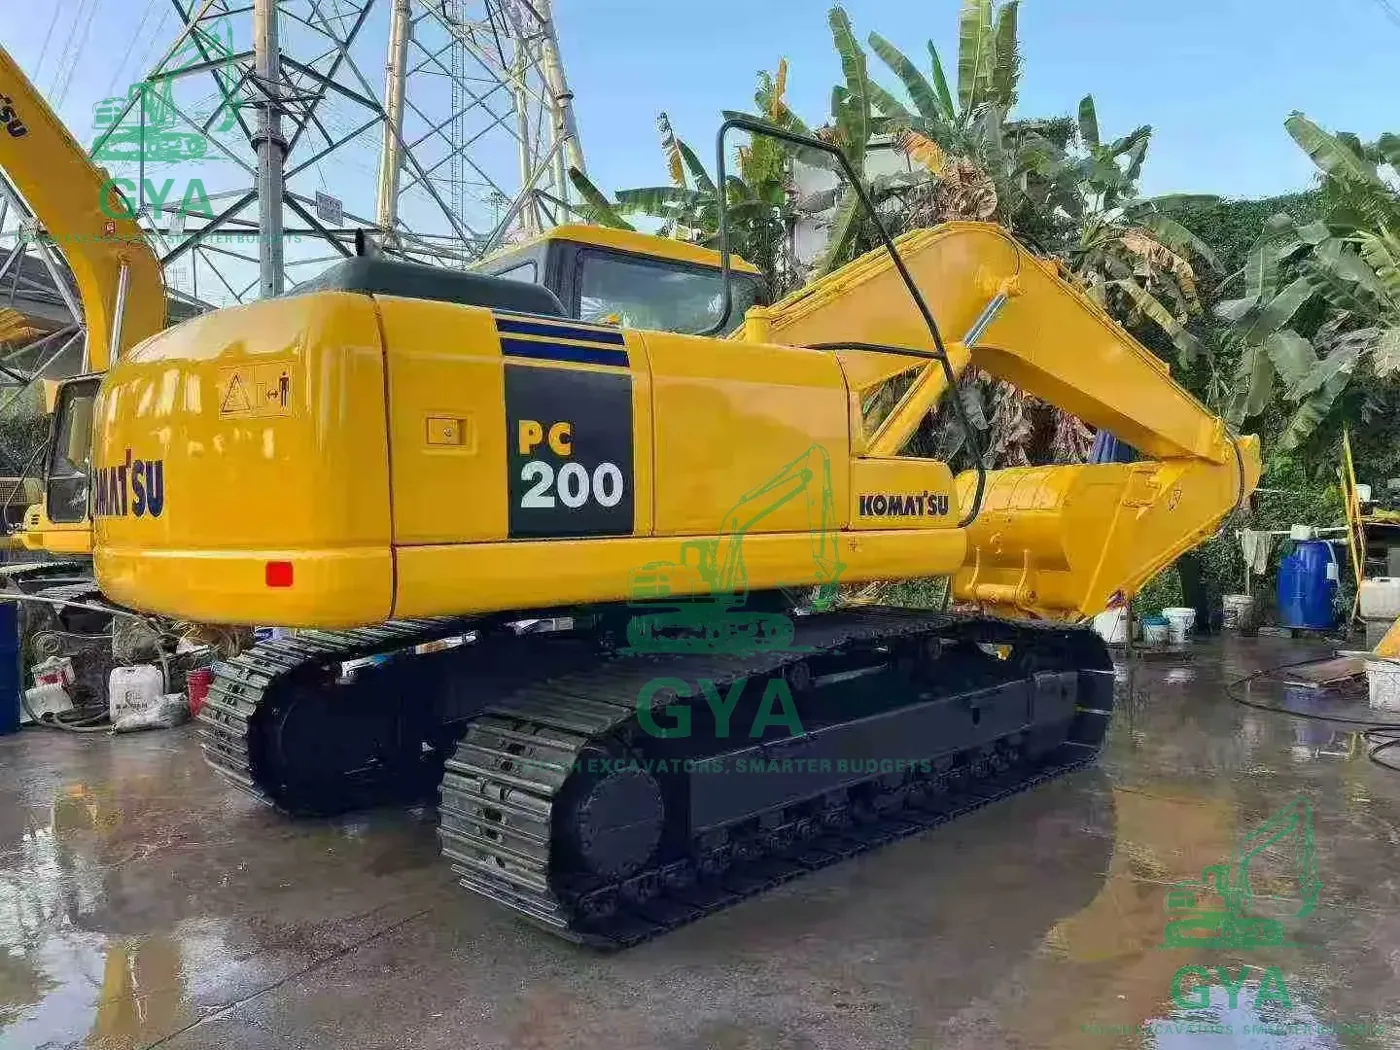
Etapa 1: la importación de Komatsu PC200-7 usado a Kenia comienza con la placa
Antes de que importe una tasa o una línea de flete, hay que identificar la máquina. El catálogo sitúa la PC200-7 en la clase de 20-30 t y publica una banda de 24,000-27,000 USD. No publica un año, una lectura de horas, un peso ni un tamaño de cucharón para una unidad concreta, y esas lagunas no se llenan adivinando a partir del número de modelo. Se llenan con la placa, los documentos y un video actual.
Solicite un video continuo que comience en la placa de serie y se mantenga legible, luego pase al horómetro y recorra la máquina. Confirme si la placa dice PC200-7 o una designación de variante. El catálogo no resuelve el detalle de variante para este modelo, así que la placa es la autoridad, no el título del anuncio ni la foto de una insignia. La misma regla se aplica a la factura: la cadena del modelo en la factura debe ser la cadena de la placa, porque esa es la cadena que declarará el agente.
La identidad tiene un propósito comercial además de uno aduanero. Una máquina descrita de forma vaga es fácil de sustituir, y una sustitución descubierta en el puerto de destino es costosa de revertir. Una máquina descrita con precisión, con fotografías de la placa adjuntas al expediente, es mucho más difícil de cambiar sin dejar rastro.
Etapa 2: fije el valor en aduana antes de cualquier tasa
Los aranceles y gravámenes kenianos se calculan sobre el valor en aduana, que para una venta normal se construye a partir del valor de transacción más el transporte internacional y el seguro hasta el puerto de importación. En la práctica, eso significa la cifra CIF, no la cifra FOB. Una cotización que muestra solo el precio de la máquina todavía no es un documento aduanero; es la mitad de uno.
Aquí es donde entra la primera suposición en el expediente. El flete marítimo varía con la travesía, el equipo y la temporada, y el seguro varía con la póliza. El ejemplo desarrollado más adelante en esta página usa una referencia de contenedor de 40ft y una suposición de seguro del 0.35%, ambas etiquetadas. Sustitúyalas por las cifras actuales de su transitario antes de usar el total para una decisión.
No trate una factura baja como un ahorro. La valoración en aduana no es una negociación entre el comprador y el vendedor, y un valor declarado que no coincide con el rastro de pagos crea un problema que cuesta más que el impuesto que evitó. La disciplina útil es la contraria: mantenga la factura, el pago y el documento de flete coherentes, y deje que la tasa haga su trabajo.
Etapa 3: arancel de importación de excavadoras a Kenia: cuatro líneas, no una
La frase arancel de importación de excavadoras a Kenia sugiere un solo impuesto. El expediente de Mombasa tiene cuatro líneas, y solo una de ellas se llama arancel. Cada una tiene su propia base, por lo que un comprador que multiplica el valor CIF por un solo porcentaje siempre obtiene una respuesta distinta a la del agente.
| Línea | Tasa | Base |
|---|---|---|
| Arancel de importación | 0% | Valor CIF |
| Gravamen del Import Declaration Form (IDF) | 3.5% | Valor CIF |
| Railway Development Levy (RDL) | 2% | Valor CIF |
| VAT | 16% | CIF + arancel + IDF + RDL |
La línea de arancel del 0% es la que los compradores recuerdan y la que menos importa a este nivel. El IDF y el RDL juntos suman 5.5% del CIF, y se aplican tanto si corresponde arancel como si no. Si la máquina se clasifica de forma distinta a la tasa suministrada para esta ruta, la línea de arancel puede cambiar; confirme la clasificación con un agente de aduanas autorizado antes de que zarpe el envío, no después de que llegue.
Etapa 4: el VAT se cobra sobre más que la máquina
El VAT es el 16% del valor CIF más el arancel, el IDF y el RDL. Con el arancel en cero, la base es el 105.5% del CIF, así que el VAT efectivo es el 16.88% del CIF en lugar del 16%. Sume el 5.5% de IDF y RDL y las cuatro líneas juntas suman aproximadamente el 22.38% del CIF.
Esa es la aritmética detrás de la frase inicial. Una tasa de arancel del 0% no hace barata la importación; elimina una línea y deja en su lugar las que se acumulan. Sobre un valor CIF de 29,389 USD, los gravámenes suman 6,578 USD. En el mismo envío, el despacho y la entrega terrestre son de nuevo aparte, y los cotizan personas que no son la autoridad fiscal.
Verifique el cálculo previo a la llegada del agente contra estas bases y no contra el total. Un total puede estar mal por varias razones a la vez; una base o es la cifra CIF o no lo es. Si la base de VAT del agente es inferior al CIF más las otras tres líneas, pregunte qué línea se omitió.
Etapa 5: la hoja de costos de Mombasa, con las suposiciones nombradas
Lo siguiente es un ejemplo desarrollado en el punto medio de la banda publicada. No es una cotización, y las cuatro tasas dadas son las únicas cifras que provienen de la especificación de la ruta y no de una suposición.
| Línea | Base | Ejemplo (USD) | Estado |
|---|---|---|---|
| Máquina, FOB China | Referencia del punto medio de la banda | 25,500 | Suposición |
| Flete marítimo | Referencia de contenedor de 40ft | 3,800 | Suposición |
| Seguro marítimo | 0.35% del FOB | 89 | Suposición |
| Valor CIF | FOB + flete + seguro | 29,389 | Calculado |
| Arancel de importación | 0% del CIF | 0 | Tasa dada |
| Gravamen IDF | 3.5% del CIF | 1,029 | Tasa dada |
| RDL | 2% del CIF | 588 | Tasa dada |
| VAT | 16% de (CIF + arancel + IDF + RDL) | 4,961 | Tasa dada |
| Despacho y puerto | Estimación del agente | 1,400 | Suposición |
| Entrega terrestre, zona de Mombasa | Estimación de transporte local | 600 | Suposición |
| Total en destino | Suma de lo anterior | 37,967 | Calculado |
El total es aproximadamente el 149% del precio FOB. Observe a dónde va el dinero: las cuatro líneas de impuestos toman 6,578 USD, que es más que el flete y el seguro combinados, aunque el arancel en sí sea cero. Esa es la forma de una importación keniana, y es la razón por la que el titular del 0% es engañoso.
Etapa 6: importación de Komatsu PC200-7 usado a Kenia: dónde se rompe la hoja
Una hoja de cálculo se rompe en sus suposiciones, y esta tiene cinco que importan. La primera es el flete: una travesía distinta, un tipo de equipo distinto o una temporada alta pueden mover la línea oceánica más que la diferencia entre dos máquinas. La segunda es la estimación de despacho: las tarifas del agente, la manipulación en terminal y el almacenaje no son impuestos, y no los fija el esquema de tasas.
La tercera es la unidad en sí. El tren de rodaje, el estado hidráulico, los pasadores, la estructura y el paquete de aditamentos deciden lo que la máquina necesita antes de generar ingresos. Una PC200-7 en la parte alta de la banda con un tren de rodaje fuerte puede ser más barata que una unidad en la parte baja que necesita un grupo de orugas, y el tratamiento fiscal es el mismo para ambas; lo que difiere es el valor al que se aplica. La cuarta es el tipo de cambio entre la moneda que usted tiene y la moneda que paga. La quinta es el tiempo: un retraso documental que se convierte en almacenaje es un costo sin línea en la tabla.
Solo una de esas cinco es visible en la banda. Las otras cuatro son la razón por la que dos compradores pueden pagar el mismo precio por el mismo modelo y terminar con totales muy distintos.
Etapa 7: la referencia de 40ft y la medición que la anula
La hoja de costos de este artículo usa una referencia de contenedor de 40ft para la suposición de flete. Esa referencia deliberadamente no es una tarifa de flat rack ni una tarifa RoRo. Los tres métodos se cotizan de forma distinta, y mezclar una suposición de contenedor con una cotización de flat rack produce un total que no pertenece a ningún envío real.
La referencia es una herramienta de planificación, no una promesa de encaje. Una excavadora de 20-30 t con frecuencia es demasiado alta o demasiado ancha para un contenedor estándar de 40ft una vez considerados el brazo, la cabina y el contrapeso. La única forma de saberlo es medir la unidad real con el brazo plegado y comparar esas medidas con la especificación del contenedor. Si no encaja, la línea de flete cambia, el valor CIF cambia y cada línea de impuesto construida sobre el CIF cambia con él. Rehacer solo la línea de flete y dejar los impuestos intactos es el error aritmético más común en una hoja de costo en destino.
Etapa 8: expediente de inspección, expediente de exportación, expediente de despacho
Hay tres expedientes, y deben contar una sola historia. El expediente de inspección contiene el video de la placa al horómetro, el arranque en frío, el ciclo hidráulico, las mediciones del tren de rodaje, las fotografías de la estructura y el informe. El expediente de exportación contiene la factura comercial, la lista de empaque, el conocimiento de embarque y el certificado de origen. El expediente de despacho contiene lo que su agente en Mombasa necesita para declarar el envío.
Somos un exportador independiente, no un concesionario, y no poseemos un patio. Eso es relevante aquí porque la inspección se realiza en una unidad concreta antes de embarcarla, y el informe se escribe a partir de lo que se vio y no de la descripción de un patio. Cotizamos FOB o CIF, y podemos preparar el expediente de inspección para una importación de Komatsu PC200-7 usado a Kenia antes de que se pague el saldo.
Verifique la factura contra el conocimiento de embarque antes de que zarpe el buque. Modelo, número de serie, cantidad y condiciones deben coincidir. Una corrección hecha en origen es un correo electrónico; una corrección hecha en Mombasa es un retraso, y un retraso es una factura de almacenaje. Pregunte al agente qué documentos previos a la llegada se necesitan y en qué forma, y guarde las respuestas con el expediente.
Etapa 9: preguntas frecuentes: costo en destino de Komatsu PC200-7 en Mombasa
¿Cuál es el costo en destino de Komatsu PC200-7 en Mombasa en este ejemplo?
Aproximadamente 37,967 USD sobre una máquina FOB de 25,500 USD, usando las suposiciones de flete, despacho y transporte terrestre de la tabla. Las tasas dadas son 0% de arancel, 3.5% de IDF, 2% de RDL y 16% de VAT. Es una ilustración, no una cotización.
¿Por qué el total es tan alto si el arancel es del 0%?
Porque el VAT, el IDF y el RDL se cobran sobre el CIF, y el VAT también se cobra sobre los otros gravámenes. Las cuatro líneas juntas suman aproximadamente el 22.38% del CIF en este ejemplo. El arancel es solo una de las cuatro.
¿Cómo calculo yo mismo el impuesto de importación de un Komatsu PC200-7 usado a Kenia?
Construya primero el valor CIF, luego aplique 0% de arancel, 3.5% de IDF y 2% de RDL al CIF, y aplique 16% de VAT al CIF más esas tres líneas. Confirme la clasificación y las tasas actuales con un agente autorizado.
¿La referencia de 40ft es una cotización de flat rack o RoRo?
No. Es una referencia de contenedor usada para planificación. Si la máquina medida no encaja, la línea de flete y cada línea de impuesto basada en el CIF deben rehacerse.
¿Pueden inspeccionar la máquina antes del envío?
Sí. La inspección se organiza en origen sobre la unidad que usted está considerando, y el informe se comparte antes del pago del saldo. No somos dueños del patio donde se almacena la máquina.
La página del modelo Komatsu PC200-7 contiene la banda y la clase usadas en toda esta guía. Envíe su fecha de zarpe y los detalles de la unidad a través de la página de contacto y le devolveremos una hoja de costos con las tasas dadas y las suposiciones mantenidas por separado.